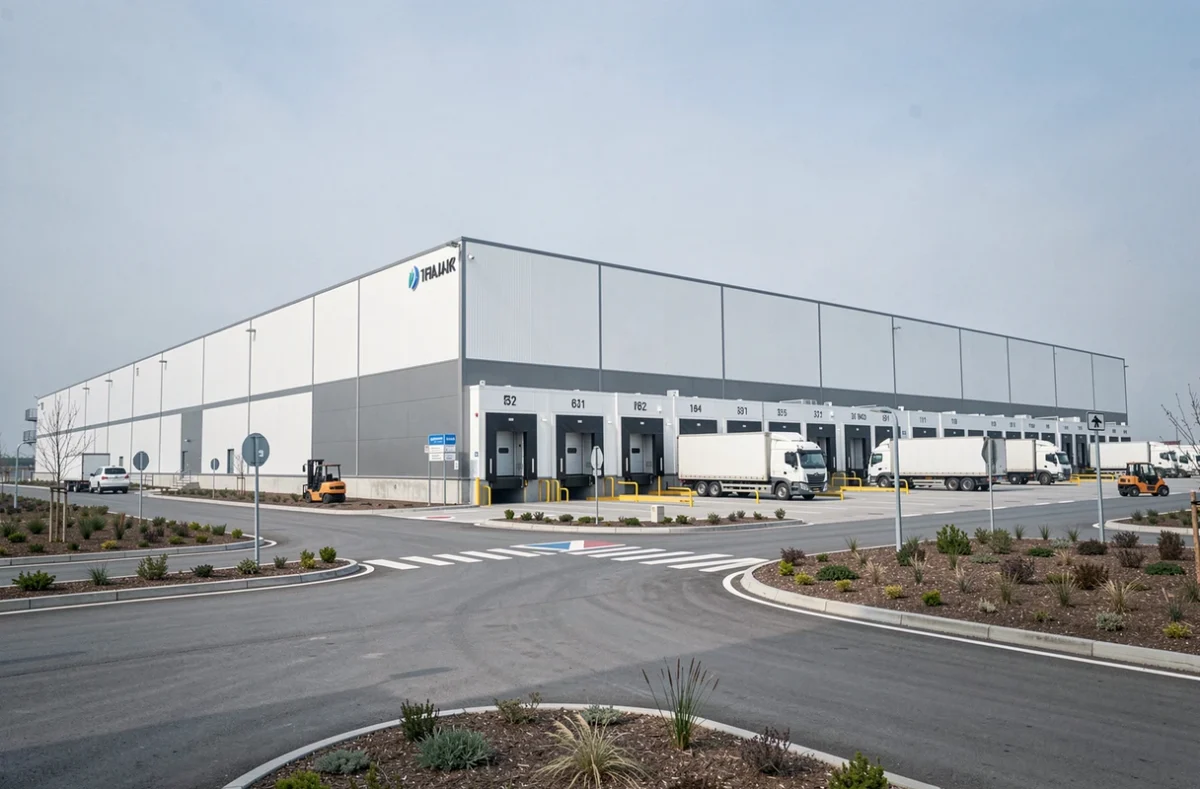
Les SCPI spécialisées dans l’immobilier logistique affichent des taux de distribution parmi les plus élevés du marché. Loger ces parts dans un contrat d’assurance-vie permet de cumuler ce rendement avec une fiscalité allégée. La combinaison SCPI logistique et assurance-vie mérite d’être examinée sous l’angle des données disponibles, car l’écart entre le rendement brut et la performance réelle reste souvent mal compris par les épargnants.
Rendement des SCPI logistiques face à la moyenne du marché
Le taux de distribution moyen de l’ensemble des SCPI a atteint 4,91 % en 2025 selon l’ASPIM et l’IEIF. Les SCPI logistiques se situent au-dessus de ce seuil, ce qui explique l’intérêt croissant des épargnants pour cette thématique.
A lire également : Investir en SCPI via un contrat d'assurance-vie, comment procéder ?
Ce chiffre de distribution ne raconte pas toute l’histoire. La même année, la baisse moyenne du prix des parts a ramené la performance globale des SCPI à 1,46 %. L’écart entre ces deux indicateurs illustre un piège fréquent : évaluer une SCPI uniquement par son rendement distribué, sans regarder l’évolution de la valeur de reconstitution.
| Indicateur (2025, ensemble du marché SCPI) | Valeur |
|---|---|
| Taux de distribution moyen | 4,91 % |
| Performance globale (distribution + variation du prix) | 1,46 % |
| Part de la collecte brute captée par la logistique | Environ 3 % |
Le segment logistique ne représente qu’environ 3 % de la collecte brute des SCPI, malgré un rendement supérieur à la moyenne. Cette dissociation entre collecte et performance suggère que la thématique reste sous-représentée dans les portefeuilles, probablement parce que les contrats d’assurance-vie n’offrent pas tous des SCPI logistiques dans leur catalogue.
A lire en complément : Pourquoi opter pour les formations en investissement financier d’un professionnel ?
Fiscalité de la SCPI logistique en assurance-vie : ce qui change concrètement
En détention directe, les revenus fonciers issus d’une SCPI sont soumis au barème progressif de l’impôt sur le revenu, majoré des prélèvements sociaux. Pour un contribuable dans une tranche marginale élevée, la pression fiscale peut absorber une part significative du rendement.
Mécanisme fiscal dans l’enveloppe assurance-vie
Loger des parts de SCPI logistique dans un contrat d’assurance-vie modifie le traitement fiscal de deux manières. Les revenus distribués par la SCPI ne sont pas imposés tant qu’ils restent dans le contrat : ils sont réinvestis ou capitalisés sans frottement fiscal annuel.
Au moment du rachat, c’est la fiscalité de l’assurance-vie qui s’applique. Après huit ans de détention du contrat, l’abattement annuel (prévu par le cadre fiscal de l’assurance-vie) réduit l’assiette imposable des plus-values. La flat tax de 30 % ne s’applique qu’à la fraction de gains dépassant cet abattement, ce qui représente un avantage tangible par rapport à la détention directe pour les profils fiscalement chargés.
Frais spécifiques à surveiller
L’assureur prélève des frais de gestion annuels sur les unités de compte, généralement compris entre 0,5 % et 1 % selon les contrats. Ces frais viennent en déduction du rendement net perçu par l’épargnant. Il faut ajouter les frais de souscription de la SCPI elle-même, parfois réduits par rapport à la détention directe, mais pas toujours.
- Frais de gestion annuels du contrat d’assurance-vie : ils érodent le rendement chaque année, même en l’absence de rachat
- Frais d’entrée sur les parts de SCPI : variables selon les contrats, parfois minorés par l’assureur mais rarement nuls
- Délai de jouissance : la période pendant laquelle les parts achetées ne génèrent pas encore de revenus, souvent de trois à six mois selon les SCPI
- Limite d’investissement en unités de compte immobilières : certains contrats plafonnent la part investie en SCPI, obligeant à diversifier sur d’autres supports
Critères de choix d’une SCPI logistique pour un contrat d’assurance-vie
Le choix ne se résume pas au taux de distribution affiché. Une SCPI logistique performante en assurance-vie répond à plusieurs critères techniques que les épargnants négligent souvent.
Taux d’occupation et qualité du parc
Le taux d’occupation financier (TOF) indique la part des loyers effectivement perçus par rapport au potentiel locatif total. Un TOF élevé signale une bonne qualité des actifs et des locataires. Pour les entrepôts logistiques, la localisation sur des axes de transport majeurs et la conformité aux normes environnementales récentes pèsent directement sur ce taux.
Un TOF inférieur à 90 % doit alerter, car il traduit soit une vacance locative structurelle, soit des actifs vieillissants difficiles à relouer.
Diversification géographique et sectorielle
Certaines SCPI dites « logistiques » concentrent leur patrimoine sur un nombre limité d’actifs ou sur une seule zone géographique. Cette concentration amplifie le risque en cas de retournement local du marché. Les véhicules qui répartissent leurs acquisitions entre plusieurs pays européens offrent une meilleure résistance aux cycles immobiliers nationaux.
Disponibilité dans les contrats d’assurance-vie
Toutes les SCPI logistiques ne sont pas référencées par les assureurs. Le catalogue de SCPI accessibles varie fortement d’un contrat à l’autre. Avant de souscrire, il faut vérifier que le contrat visé propose effectivement une ou plusieurs SCPI à dominante logistique, et à quelles conditions (plafond d’investissement, frais d’entrée appliqués, délai de jouissance retenu par l’assureur).
Liquidité et risques concrets de la SCPI logistique en assurance-vie
L’un des arguments récurrents en faveur de l’assurance-vie est la liquidité supposée meilleure par rapport à la détention directe. La réalité est plus nuancée.
Délai de rachat du contrat et cession des parts sous-jacentes
L’assureur s’engage à racheter les unités de compte sur demande, mais il doit lui-même céder les parts de SCPI pour honorer cette demande. En cas de tension sur le marché secondaire des SCPI, ce processus peut prendre du temps. Le médiateur de l’AMF a traité 199 dossiers relatifs aux SCPI en 2025, contre 141 l’année précédente. L’allongement des délais d’exécution des demandes de retrait figure parmi les difficultés signalées.
Autrement dit, la liquidité offerte par l’assurance-vie dépend aussi de la capacité de l’assureur à écouler les parts sur un marché qui peut se gripper. Ce risque n’est pas théorique : il s’est matérialisé ces dernières années pour plusieurs SCPI de bureaux, et rien n’exclut qu’il touche un jour le segment logistique.
Risque de perte en capital
La valeur des parts de SCPI logistique peut baisser si le marché des entrepôts se retourne, si les taux d’intérêt remontent ou si la demande locative faiblit. L’assurance-vie n’offre aucune garantie en capital sur les unités de compte. L’épargnant supporte intégralement le risque de dépréciation des parts.
- Vérifier la politique de revalorisation du prix de part : certaines sociétés de gestion ajustent rapidement, d’autres retardent les baisses
- Comparer la valeur de reconstitution à la valeur de souscription : un écart important peut signaler une surcote ou une décote latente
- Examiner le rapport annuel pour identifier la part d’endettement de la SCPI, qui amplifie les variations de valeur en cas de retournement
Ticket d’entrée et horizon de placement pour la SCPI logistique en assurance-vie
Le montant minimum pour investir en SCPI via l’assurance-vie dépend du contrat choisi. Certains assureurs acceptent des versements à partir de quelques centaines d’euros sur les unités de compte SCPI, tandis que d’autres imposent un minimum plus élevé. Ce seuil d’accès, souvent inférieur à celui de la détention directe, constitue un avantage pour les épargnants qui souhaitent se positionner progressivement.
L’horizon recommandé reste long. Les frais d’entrée, le délai de jouissance et la nature même de l’immobilier logistique (baux longs, cycles de valorisation lents) plaident pour une détention d’au moins huit à dix ans. Cet horizon coïncide avec le seuil fiscal avantageux de l’assurance-vie après huit ans, ce qui renforce la cohérence du montage.
Le marché des SCPI logistiques en assurance-vie reste étroit : peu de véhicules, une collecte encore marginale, et des contraintes de référencement qui limitent les options disponibles. Un accompagnement par un professionnel du patrimoine permet de comparer les contrats, d’identifier les SCPI réellement accessibles et d’adapter l’allocation à votre situation fiscale. Le formulaire ci-dessous vous permet d’être rappelé gratuitement pour faire le point sur votre projet.